Le chiffre d’affaires s’interrompt
Sans outil de production, il n’y a plus de produits à livrer. Les ventes baissent ou s’arrêtent, parfois pendant plusieurs mois selon l’ampleur des dégâts.
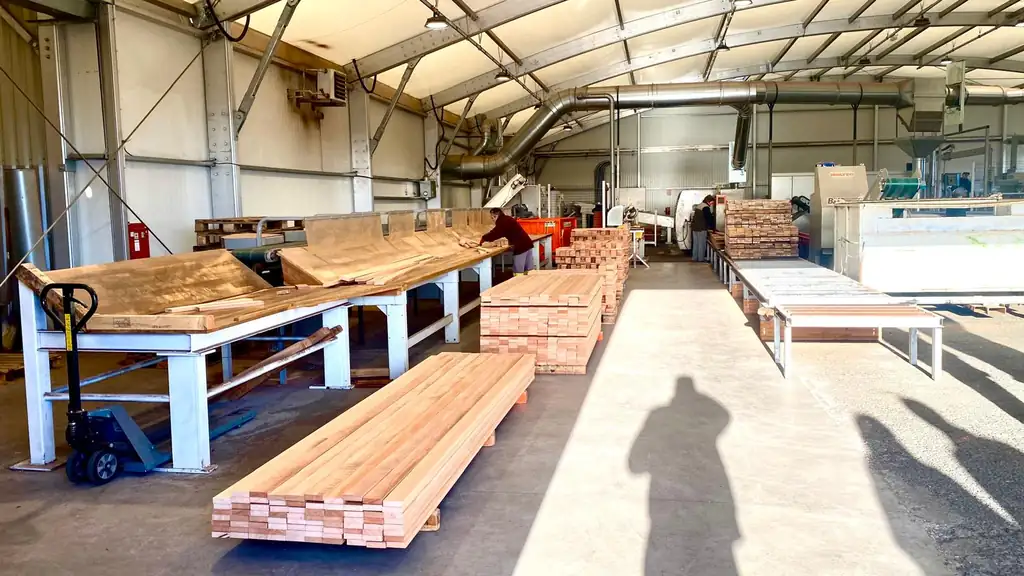
Reconstruire un bâtiment ou remplacer une machine prend du temps. Pendant ce temps, l’entreprise doit continuer à vivre. La garantie de perte d’exploitation s’intéresse à cette période : elle complète les garanties qui portent sur les dommages aux biens. France Bois Assur vous aide à mesurer cet enjeu pour votre activité, puis recherche auprès des assureurs une couverture adaptée. Les conditions, les franchises et les durées dépendent de chaque contrat.
La perte d’exploitation fait partie de notre offre Assurances industrie du bois, aux côtés de l’assurance incendie et risques industriels et de la responsabilité civile professionnelle et environnementale.
Sans outil de production, il n’y a plus de produits à livrer. Les ventes baissent ou s’arrêtent, parfois pendant plusieurs mois selon l’ampleur des dégâts.
Salaires, loyers, assurances, abonnements, mensualités du matériel : une grande partie des dépenses doit être payée alors que l’activité est à l’arrêt ou au ralenti.
Location de matériel, sous-traitance de la production, transport de bois vers un autre site : pour tenir ses engagements, l’entreprise peut devoir dépenser davantage.
Un fournisseur qui ne livre plus risque de voir ses clients se tourner vers d’autres. La reprise ne se joue pas seulement sur la remise en route de l’atelier.
Selon le contrat, elle peut avoir pour but de :
Cette garantie n’est pas une promesse d’indemnisation en toutes circonstances : elle suppose en général qu’un sinistre garanti, par exemple un incendie (assurance incendie et risques industriels) ou un bris de machines (protection des machines de scierie), soit à l’origine de l’arrêt, et elle s’applique dans les limites du contrat.
Le vocabulaire des contrats est technique. Voici ce que recouvrent les notions que nous examinons avec vous.
C’est la part que l’entreprise garde à sa charge avant que l’assureur intervienne. En perte d’exploitation, elle peut s’exprimer en durée (un certain nombre de jours d’arrêt) ou en montant, selon les contrats.
C’est la durée maximale pendant laquelle les pertes peuvent être prises en compte. Si elle est plus courte que le temps réel de la reprise, l’entreprise supporte la différence : d’où l’intérêt de l’estimer avec réalisme.
Les contrats précisent ce qui est pris en compte : marge, frais permanents, frais supplémentaires. Cette définition détermine ce que l’assurance peut compenser. Elle se lit avec attention, avant le sinistre.
Pour évaluer votre besoin et consulter les assureurs, nous avons besoin de comprendre le fonctionnement économique de votre site. Nous vous aidons à préparer ces éléments, notamment :
Présentez-nous votre site et son fonctionnement : nous analysons ensemble votre besoin et revenons vers vous dans les meilleurs délais.